康师傅、统一、娃哈哈涨价只是开始 自动售货机供应链正在经历一轮「成本劫」
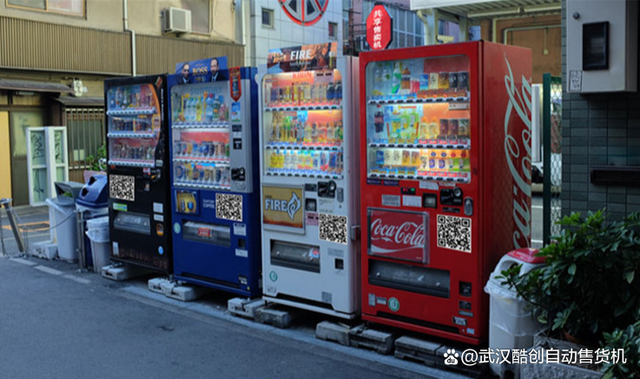
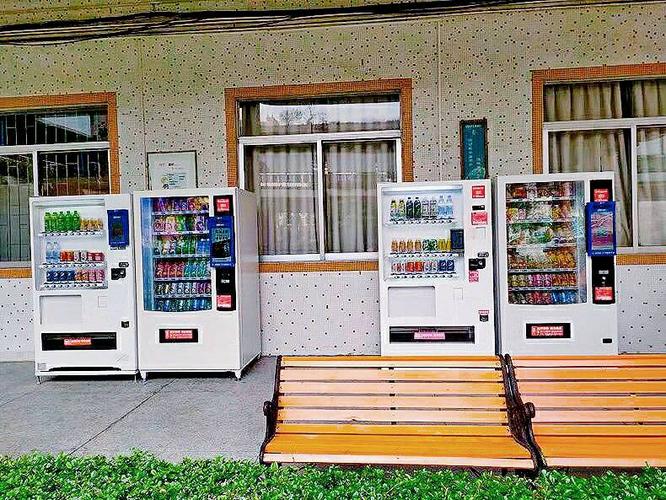
最近,如果你在自动售货机前买一瓶冰红茶或八宝粥,可能会发现价格悄悄跳了一档。康师傅、统一、娃哈哈相继调整终端价格,这不是孤立事件,而是整个快消品供应链压力向下游传导的明确信号——自动售货机行业,正站在涨价潮的第一排。
一、三瓶饮料涨价,背后是三条成本线告急
康师傅、统一、娃哈哈的涨价,集中在含糖茶饮料、包装水和八宝粥等经典单品。终端涨5毛到1元,传递出的信息却远不止这些数字:
- 白砂糖成本逼近十年高位。国内食糖价格自2024年起持续上行,含糖饮料是成本最敏感的品类。一吨糖贵几百元,落到每瓶饮料上就是1-3毛的硬成本。
- PET瓶片价格随油价波动。饮料包装的核心原料PET,与原油价格高度关联。地缘政治一有风吹草动,瓶级PET切片就跟着跳涨。
- 物流与人工持续攀升。对自动售货机行业来说,这恰恰是容易被忽略也最掉血的一块——物流成本不是直接体现在货品上,而是分摊在每一次补货、每一次运维上。
康师傅和统一可以在方便面、饮料之间做成本对冲,娃哈哈可以靠规模和自有渠道缓冲,但对于纯粹的自动售货机运营商来说,没有这么大的回旋空间。
二、自动售货机成了「最细的承压管」
自动售货机处于快消品供应链的最末端,同时具备三个特征:
- 高频、小额、微利。流水看着大,毛利率其实只有15%-25%,净利润率往往从7折起。稍微仔细算一笔:饮料出货额的批发链条中,从厂商到经销商、运营商,利润都在薄得向纸一样区间中间徘徊。
- 议价能力弱。大型商超、连锁便利店可以直接和品牌方谈年度框架返点,自动售货机运营商一般都是多层经销,拿的是第三、四级的批发价格,天然缺少谈判空间。
- 费用链条比表象长得多。商品价只是一块,运输、装机底租、点租、系统带宽、支付通道费、折旧、报废、人工在多项压力的此消彼长中很容易压缩最后一滴利润。自动售货机的每一处点数,日方的固费就是实际收入所需翻盘回怼的核心阻挡。
当三个品牌同时调价,自动售货机的反应往往是机械而被动——要么悄悄降低单份投放,以减少陈列丢损,确保总体贡献;要么重布局选点压缩零星点位资源浪费或位移质量管控更加细致的做法来缓阻费用的隐性升速。运营者要同时与多方周旋商量并投入更多精细化现场操作保持整个环节处的效率平衡点进而守住最基本的可存可续底线。“到头来吧,”这句话没有发生在战略高度管理者团队的桌子面前任何人都不容易把冲动反映随手塞给这个实际压力繁重的子链路来解决并扛单。
如若转载,请注明出处:http://www.kejin06.com/product/42.html
更新时间:2026-09-22 17:38:03